Ob für die Finanzierung des Eigenheims oder für eine Investition in neue Technologie im Unternehmen: Kredite sind ein Teil unseres Wirtschaftssystems. Im Zusammenhang mit Krediten fällt auch der Begriff „Annuität“. Aber was ist das eigentlich genau? Und wie berechnet man die Annuität? Wir klären in diesem Artikel alle wichtigen Fragen rund um das Thema Annuität.
Der Begriff „Annuität“ lehnt sich an das lateinische Wort für „Jahr“ – „annus“ – an. Eine Annuität bezeichnet die jährliche Rate zur Rückzahlung und Verzinsung einer Schuld. Von Annuitätendarlehen sind Tilgungsdarlehen und sogenannte Endfällige Darlehen zu differenzieren. Annuitätendarlehen gelten aufgrund der gleichmäßigen monatlichen Belastung als beliebteste Tilgungsform, weil sie dem Darlehensnehmer Planungssicherheit bieten. Da ein Hauptanwendungsbereich des Annuitätendarlehens in der Immobilien- und Baufinanzierung liegt, ist ein Annuitätendarlehen auch unter der Bezeichnung Hypothekendarlehen bekannt.
Zu beachten ist, dass die Annuität aus zwei Teilen besteht: Der Zinszahlung und der Tilgungszahlung. Je mehr man abbezahlt, desto mehr tilgt man vom ursprünglichen Darlehensbetrag – und desto weniger Zinsen muss man zahlen. Die Tilgung erfolgt also mit fortgeschrittener Zeit – trotz des gleichen Zahlungsbetrags - immer schneller. Recht einfach geht die Berechnung mit einem Annuitätenrechner: https://www.kredit24.de/annuitaetenrechner/.
Bei einem Annuitätendarlehen enthält jede Rate einen Zinsanteil. Dieser berechnet sich auf der Basis der Restschuld des Darlehens zum Tag der Annuität. Zur Berechnung gilt die Formel:
Jährliche Annuität = Kreditbetrag × ((1 + Zinssatz)Laufzeit × Zinssatz) / ((1 + Zinssatz)Laufzeit – 1)
Ein Beispiel
Ein Darlehen in Höhe von 100.000 Euro soll in 10 Jahren in jährlichen Raten zurückgezahlt werden. Vereinbart ist ein Zinssatz von 2 Prozent pro Jahr.
Annuität im Jahr = 100.000 Euro × (1,0210 × 0,02) / (1,0210 – 1)
= 100.000 Euro × (1,2189944 × 0,02) / (1,2189944 – 1)
= 100.000 Euro × 0,02437989 / 0,2189944
= 11.132,65 Euro
Die Annuität beträgt also 11.132,65 Euro im Jahr.

Für die Berechnung der Annuität eines Kredits gibt es eine passende Formel. (Bildquelle: Pexels)
Mit Beginn der Finanzierung sind im obigen Beispiel im ersten Jahr Zinsen in Höhe von 2.000 Euro (100.000 Euro × 0,02) fällig. Der Zinsanteil der ersten Annuität beträgt also 2.000 Euro. Getilgt werden 9.132,65 Euro. Im zweiten Jahr ist nun die Restschuld in Höhe von 90.867,35 Euro zu verzinsen. Der Zinsanteil an der Annuität ist dann 1.817,35 Euro. Je mehr getilgt wird, desto geringer wird der Zinsbetrag in der Rate somit.
Neben dem Zinsanteil ist die Tilgung der zweite Bestandteil der Annuität. Die Tilgung ergibt sich aus der Differenz zwischen der Annuität und dem Zinsanteil. Mit jeder Rate steigt der Tilgungsanteil im Annuitätendarlehen, da ja die Zinsen stets sinken.
Die meisten Darlehensverträge werden nicht zum 1. Januar eines Jahres abgeschlossen. Da für die Finanzierung trotzdem immer 12 Monate betrachtet werden sollen, werden die Konditionen nicht auf das Kalenderjahr, sondern auf das sogenannte Laufzeitjahr abgestellt. Beginnt ein Darlehen also am 22. Mai endet das Laufzeitjahr am 21. Mai des Folgejahres.
Tilgungen, die der Schuldner außerhalb des Tilgungsplanes vornimmt, werden Sondertilgungen genannt. Diese Sonderzahlungen vermindern die Restschuld und damit verkürzt sich sowohl die restliche Laufzeit des Kredits als auch die Höhe der Zinszahlungen.
Doch für Banken stellen Sondertilgungen eine gewisse Unsicherheit dar. Deshalb versuchen sie oft, sie innerhalb der Zinsbindungsphasen auszuschließen oder mit sogenannten Vorfälligkeitsentschädigungen zu vermeiden. Die Erlaubnis für Sondertilgungen müssen im Kreditvertrag vereinbart werden.
Viele Angebote der Banken und Kreditinstitute locken mit niedrigen Annuitäten. Doch Vorsicht: Meist wird hier nur eine Tilgung von einem Prozent berücksichtigt. Schuldner müssen wissen, dass dann der Kredit teilweise erst in etwa 50 Jahren zurückgezahlt wird.
Wird über ein Annuitätendarlehen verhandelt, ist deshalb neben der Darlehenssumme und den Zinssätzen auch die Tilgungshöhe wichtig. Wer mit einer Tilgung von zwei Prozent beginnen kann, der zahlt die Raten etwa 25 Jahre.
BenQ erweitert seine MOBIUZ-Serie um den EX271QMZ. Der 26,5 Zoll große Gaming-Monitor setzt auf ein QD-OLED-Panel der dritten Generation mit...
Mit der E100 1 TB SSD hält Crucial eine preisorientierte NVMe-SSD mit PCIe 4.0 x4 bereit. Das M.2-2280-Laufwerk soll laut...
Im zurückliegenden Monat gab es wieder einige spannende Themen im Bereich Newsmeldungen sowie interessante Artikel und Produkttests. Folgend möchten wir...
Razer erweitert seine Kiyo-Serie um die Kiyo V2 Pro, eine 4K-Webcam für Gamer, Streamer und Content Creator. Die Kamera nimmt...
Wer eine Leiterplattenfertigung anfragen möchte, stellt sich früher oder später dieselbe Frage: Warum dauert ein Angebot so lange, und warum...
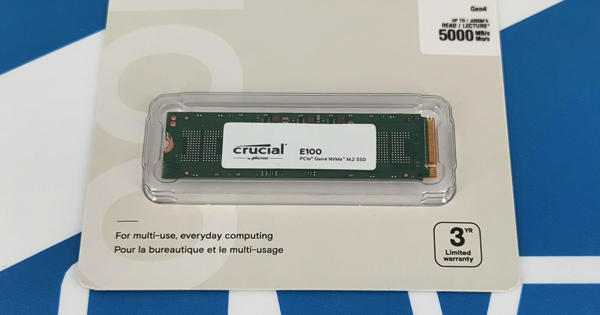
Die E100-SSD von Crucial basiert auf einem PCIe Gen4 Interface und QLC-Flashspeicher von Micron. Die Serie zielt auf Ein- und Umsteiger in die SSD-Welt ab. Wir haben uns das 1-TB-Modell im Test angesehen.
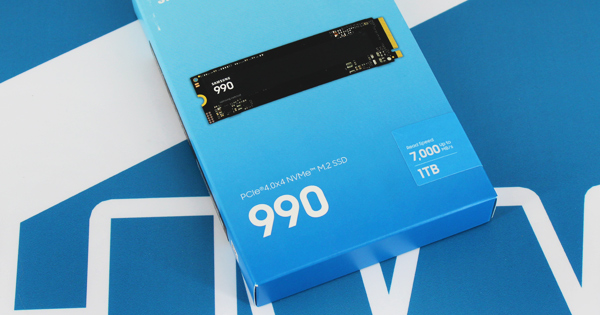
Mit der SSD-990-Familie stellt Samsung eine neue Serie von SSDs für Einsteiger vor. Wie sich die Kombination aus PCI Express Gen4 und QLC-Flashspeicher in der Praxis schlägt, klären wir am 1-TB-Modell.